


Usługi Aktuarialne
01-460 Warszawa
ISO 9001 - gwarancja jakości
ISO 27001 - bezpieczeństwo informacji
(z uwzględnieniem zapisów RODO)
Najlepsze Biuro Aktuarialne
wg Forum Biznesu w latach 2011 - 2016
Jakość nigdy nie jest przypadkiem!
Rentowności obligacji skarbowych – wskaźniki w wycenie rezerw pracowniczych (stan na 31 października 2026)
2026-11-19
Rentowności obligacji skarbowych według stanu na 31 października 2026 r. i ich rola przy ustalaniu stopy dyskontowej. Wyjaśniamy, jak zmiany rentowności przekładają się na wartość rezerw pracowniczych.
Przedstawiamy analizę rentowności obligacji skarbowych na dzień 31 października 2026 r., opracowaną przez Biuro Aktuarialne Prospecto.
Rentowności wybranych obligacji stanowią kluczowy parametr w działalności analitycznej aktuariuszy – są m.in. punktem odniesienia przy ustalaniu stopy dyskontowej w modelach wyceny rezerw na świadczenia pracownicze. Dotyczy to m.in. rezerw emerytalnych, rentowych, pośmiertnych, jubileuszowych oraz rezerw na odpis na Zakładowy Fundusz Świadczeń Socjalnych (ZFŚS). W związku z tym także niżej prezentowane dane (wg stanu na 31 października 2026 r.) wykorzystywane są w praktyce przez profesjonalne biura aktuarialne.
Rentowności obligacji w październiku 2026
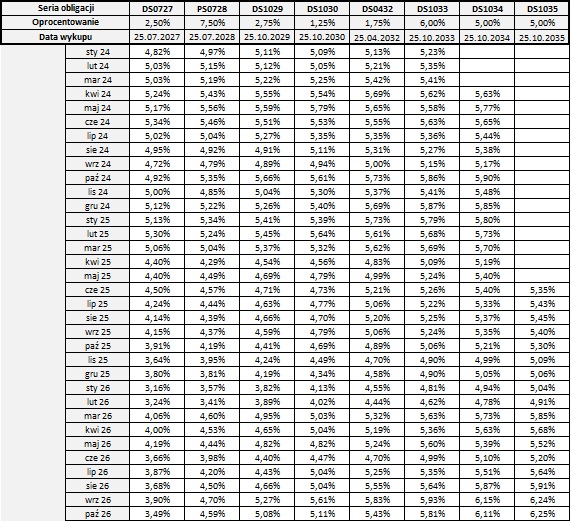
Tabela poniżej zawiera zestawienie najważniejszych obligacji, które służą jako wskaźnik przy wycenach aktuarialnych, przede wszystkim do kalibracji stopy dyskontowej.
W październiku 2026 r. rentowności siedmiu z ośmiu serii obligacji spadły względem września, a jedynie rentowność DS1035 nieznacznie wzrosła (o 0,01 pkt proc.). Skala spadków była zróżnicowana: największa w przypadku DS1030 (o 0,50 pkt proc., do 5,11%) i DS0727 (o 0,41 pkt proc., do 3,49%), a najmniejsza w przypadku DS1034 (o 0,04 pkt proc.). Dla zobowiązań o krótszym i średnim horyzoncie wypłat przekłada się to na wzrost rezerw aktuarialnych.
Jak zmiany rentowności wpływają na rezerwy aktuarialne?
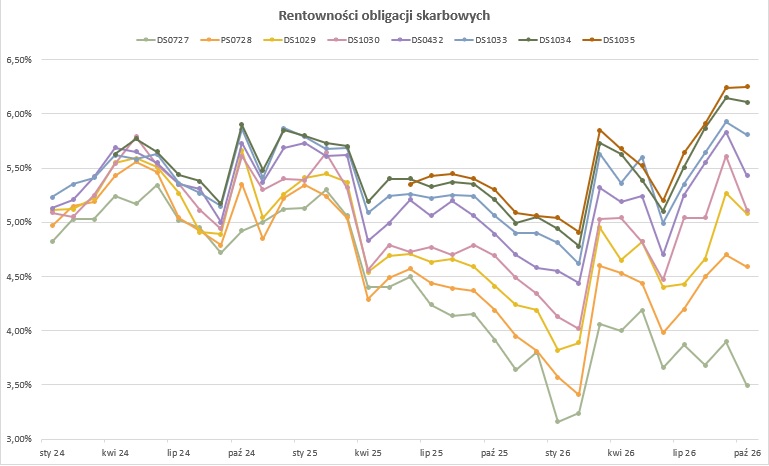
Na poniższym wykresie przedstawiamy zmiany rentowności obligacji skarbowych od stycznia 2024 r. Trend spadkowy prowadzi także do obniżenia stopy dyskontowej, co skutkuje wzrostem wartości rezerw pracowniczych – przy założeniu, że pozostałe parametry modelu wyceny pozostają bez zmian. Analogicznie, wzrost rentowności oznacza wyższą stopę dyskontową i tym samym niższe kwoty rezerw aktuarialnych.
Przygotowując wycenę rezerw na dzień bilansowy 31 października 2026 r., należy bezwzględnie uwzględnić bieżący poziom rentowności obligacji.
Dlaczego w wycenie analizuje się kilka serii obligacji skarbowych?
Wycena aktuarialna rezerw pracowniczych nie powinna opierać się na przypadkowo wybranej, jednej obligacji. Aktuariusz analizuje rentowności różnych serii obligacji skarbowych, ponieważ rezerwy emerytalne i inne świadczenia pracownicze mają różne terminy oczekiwanych wypłat. Krótsze serie mogą lepiej odzwierciedlać zobowiązania wypłacane w najbliższych latach, a dłuższe serie są ważniejsze przy świadczeniach odroczonych na wiele lat. Dlatego biuro aktuarialne powinno patrzeć nie tylko na sam poziom rentowności, ale też na kształt krzywej dochodowości i dopasowanie terminu obligacji do charakteru zobowiązań.
Dowiedz się więcej
Więcej szczegółów dotyczących wpływu rentowności obligacji na wysokość rezerw pracowniczych znajdziesz w naszym przewodniku po wycenie rezerw aktuarialnych.
Korzystanie z usług biura aktuarialnego i aktuariusza, zwłaszcza w przypadku wycen aktuarialnych dotyczących świadczeń pracowniczych, jest zalecane przez Międzynarodowe Standardy Rachunkowości MSR 19!
Tu możesz zapoznać się z referencjami biura aktuarialnego Prospecto i naszych aktuariuszy: https://www.prospecto.pl/referencje-9.html
Czytaj także inne artykuły związane z wyceną rezerw pracowniczych
Jakość nigdy nie jest przypadkiem!